Erstellt nach unseren redaktionellen Grundsätzen.
Text und amtliche Quellen geprüft: 13. Oktober 2026. Diese Orientierung betrifft hauptsächlich Kindergeld nach dem EStG. Staatsangehörigkeit, Aufenthalt, Steuerstatus und die Situation des Kindes können den Weg bestimmen. Das BKGG erfasst weitere bestimmte Gruppen; Wohnsitz oder irgendeine Arbeitserlaubnis allein sichern keinen Anspruch.
2026: 259 Euro je berücksichtigungsfähigem Kind
§66 nennt monatlich 259 Euro. Drei anspruchsbegründende Kinder ergeben im Beispiel 3 × 259 = 777 Euro. Gezahlt wird vom Beginn des Monats mit erfüllten Voraussetzungen bis zum Ende des Monats ihres Wegfalls. Auslandsleistungen und Koordinierung können den Zahlbetrag verändern. Kindergeld ist von Kinderzuschlag, Elterngeld und Unterhaltsvorschuss zu unterscheiden.
Zuerst den rechtlichen Weg bestimmen
§62(1) knüpft an Wohnsitz oder gewöhnlichen Aufenthalt im Inland an, bei Personen im Ausland auch an die genannten Steuerfälle nach §1(2) oder §1(3). Absatz 2 betrifft nicht freizügigkeitsberechtigte Ausländer, nicht einfach jede Person ohne deutschen Pass.
| Situation | Prüfung |
|---|---|
| Niederlassungserlaubnis oder Daueraufenthalt-EU | §62(2)(1) und weitere Eltern-/Kindvoraussetzungen |
| Blaue Karte, ICT, Mobiler ICT oder Erwerbsaufenthalt | §62(2)(2), Erwerbsberechtigung und Zeitraum, mit Ausnahmen nach Aufenthaltszweck |
| §16b Studium, §16d Anerkennung, §20 Suche oder Folgekarte §20a(5), Satz 2 | Erwerbstätigkeit, Elternzeit oder laufende Geldleistungen nach SGB III sowie weitere Voraussetzungen |
| §16e, Au-pair/Saison §19c(1), §19e oder Suchkarte §20a(5), Satz 1 | Buchstabe a schließt den Nummer-2-Weg aus; ein Nebenjob beseitigt das nicht automatisch |
| §23(1) wegen Krieg, §23a oder §25(3–5) | Nummer 3 mit berechtigter Tätigkeit/Elternzeit/SGB III oder Nummer 4 mit qualifiziertem 15-Monats-Aufenthalt |
| Beschäftigungsduldung | Nummer 5 meint §60d mit §60a(2), Satz 3; nicht jede Duldung ist diese besondere Duldung |
Die Sechs-Monats-Formulierung betrifft die gesetzlich beschriebene Erwerbsberechtigung, auch eine qualifizierende frühere Berechtigung. Sie bedeutet weder sechs Monate tatsächliche Beschäftigung noch eine pauschale Wartezeit nach Einreise. Das Ablaufdatum der Aufenthaltstitelkarte allein genügt nicht. Laufende Geldleistungen nach SGB III sind nicht beliebige Sozialleistungen; Bürgergeld nach SGB II ist ein anderes System.
Flucht und Schutz: 15 Monate nicht pauschal anwenden
Der 15-Monats-Weg setzt einen aktuell vorhandenen Titel aus Buchstabe c und erlaubten, gestatteten oder geduldeten Aufenthalt in der genannten Dauer voraus. 15 Monate gewöhnliche Duldung oder Gestattung allein erfüllen ihn nicht. §25(1–2) sind nicht die dort genannten §25(3–5), und §24 für vorübergehenden Schutz gehört nicht zu Buchstabe c. Anerkannten Flüchtlingen darf deshalb nicht allgemein diese Wartezeit zugeschrieben werden; Titel und weitere Bedingungen sind zu prüfen.
Beispiel: Bei §25(3) ohne Erwerbstätigkeit kann der 15-Monats-Weg relevant sein. Eine rechtmäßig beschäftigte Person mit §16b wird nicht allein wegen „Studium“ automatisch ausgeschlossen; die weiteren Nummer-2-Voraussetzungen bleiben. Kein Beispiel verspricht Bewilligung.
EU und grenzüberschreitende Fälle
Für EU/EWR und Schweiz sind Freizügigkeit, Koordinierung und Abkommen relevant. Die amtliche Gerichtsmitteilung zu C-411/20 erläutert: Ein rechtmäßig anwesender Unionsbürger mit tatsächlich begründetem gewöhnlichem Aufenthalt darf in den ersten drei Monaten nicht allein wegen fehlender inländischer Erwerbseinkünfte ausgeschlossen werden. Ein vorübergehender Besuch genügt nicht. §62(1a) ist deshalb mit dem Urteil und den Umständen zu lesen, nicht als pauschaler Ausschluss.
§63 enthält grundsätzlich die Kindeswohnortregel Deutschland/EU/EWR mit seiner Ausnahme. Für die Schweiz und Abkommensfälle gelten zusätzliche Regeln. Amtliche Hinweise nennen unter anderem Algerien, Marokko, Tunesien und Türkei. Weder jedes Kind außerhalb Europas ausschließen noch 259 Euro zusagen: Auslandsleistungen, vorrangiger Staat und Unterschiedsbeträge sind zu prüfen, häufig mit Anlage Ausland.
Alter, Identifizierung und Zahlungsempfänger
Unter 18 gelten die allgemeinen Bedingungen. §32 mit §63 nennt für Volljährige unter anderem gemeldete Arbeitsuche vor 21 ohne das gesetzlich ausschließende Beschäftigungsverhältnis sowie Ausbildung, qualifizierte Übergänge bis vier Monate, Ausbildungsplatzsuche und bestimmte Freiwilligendienste vor 25. In den Nummer-2-Fällen des §32(4), etwa Ausbildung und qualifizierter Übergang vor 25, bestehen nach erster Berufsausbildung oder Erststudium Erwerbsbeschränkungen; regelmäßige Arbeit bis 20 Wochenstunden, Ausbildungsdienstverhältnis und qualifizierter Minijob sind gesetzliche Ausnahmen. Eine vor 25 eingetretene Behinderung mit fehlender Selbstunterhaltsfähigkeit kann darüber hinausreichen; Behinderung allein genügt nicht.
Elternteil und Kind müssen identifiziert werden. Für ein nicht nach einem Steuergesetz steuerpflichtiges Kind lässt §63 eine andere geeignete Identifizierung zu. Spätere Nummer/Identifizierung wirkt bei bestehenden übrigen Voraussetzungen zurück, verspricht aber keine Zahlung vor Klärung. §64 zahlt an eine berechtigte Person je Kind: Haushalt, Bestimmung im gemeinsamen Haushalt oder Unterhaltsregeln entscheiden; nicht pauschal „immer die Mutter“.
Wirksamer Antrag und rückwirkende Zahlung
Antrag bei Familienkasse über den amtlichen Weg nach §67. Ihr Dienst bietet elektronische Übermittlung; mit Bund-ID ist beim beschriebenen Verfahren kein Ausdruck mit handschriftlicher Unterschrift nötig. Papier- und Auslandsformulare nach ihren tatsächlichen Vorgaben einreichen. Zugang sichern; eine telefonische Frage ist nicht automatisch ein wirksamer Antrag.
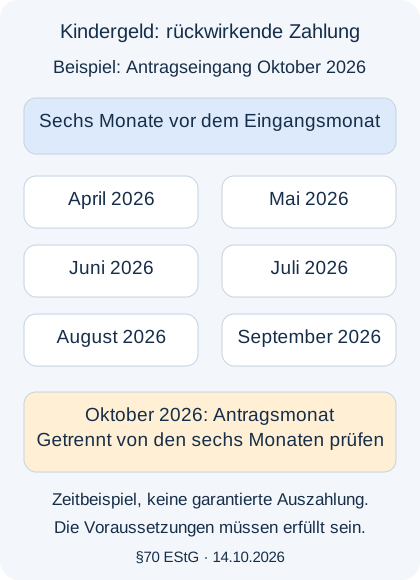
§70 beschränkt die rückwirkende Zahlung auf sechs Monate vor dem Antragsmonat, ohne den Anspruch selbst durch diese Beschränkung zu beseitigen. Beispiel: wirksamer Zugang im Oktober 2026, ein Kind durchgehend berücksichtigungsfähig: April–September sind die vorherigen sechs Monate, bei 259 Euro beispielhaft 1.554 Euro. Oktober wird als Antragsmonat separat geprüft. Späterer Anspruchsbeginn oder Auslandsleistungen ändern den Betrag.
Angeforderte Belege fristgerecht nachreichen und erhebliche Änderungen unmittelbar Familienkasse nach §68 melden, etwa Aufenthalt, Betreuung, Ausbildung oder relevante Auslandsleistungen. Eine Meldung allein beim Jobcenter ersetzt das nicht. Bei Ablehnung die Rechtsbehelfsbelehrung zeitnah lesen; hier wird keine persönliche Rechtsbehelfsfrist berechnet.
Unterlagen vorbereiten
- Identifikationsdaten von Elternteil und Kind, Kontakt und Kontoverbindung im amtlichen Antrag.
- Geburt/Verwandtschaft, Haushalt und Wohnort, Aufenthaltstitel oder Anerkennungsentscheidung.
- Erwerbstätigkeit, qualifizierte Elternzeit oder SGB-III-Leistung, soweit nötig; Ausbildungs-/Suchnachweise bei Volljährigen.
- Im Auslandsfall weitere Wohnort-, Tätigkeits- und Familienleistungsangaben sowie die angeforderten Formulare.
Diese Orientierung auf Arabisch · Auf Englisch · Such- und Folge-Chancenkarte unterscheiden. Steuer-IDs und Kinderunterlagen nicht öffentlich kommentieren.
Quellen und Grenzen
§ 62 EStG · § 63 EStG · § 64 EStG · § 66 EStG · § 67 EStG · § 68 EStG · § 70 EStG · § 32 EStG · Familienkasse: Antrag / application · Kindergeld ab 18 · Grenzüberschreitende Fälle / cross-border cases · Merkblatt 2026 · EuGH C-411/20: amtliche Presseinformation · § 1 BKGG
Ausgewählte Aussagen geprüft, keine vollständige Prüfung aller Steuer-, Abkommens- oder Familienfälle. Die amtliche Presseinformation erklärt das Urteil; keine behauptete Prüfung der ganzen Gerichtsakte. Das BKGG, etwa für bestimmte Vollwaisen-Selbstansprüche, hat eigene Voraussetzungen.
Häufige Fragen
Sind Studierende immer ausgeschlossen?
Nein. Bei §16b sind Erwerbstätigkeit, Elternzeit oder SGB-III-Geldleistungen mit weiteren Bedingungen relevant. Die Ausnahmen für Au-pair, §16e und Suchkarte sind anders und entfallen nicht automatisch durch einen Nebenjob.
Müssen alle anerkannten Flüchtlinge 15 Monate warten?
Nein. Dieser Weg betrifft die konkret aufgelisteten Titel, darunter §25(3–5), mit weiteren Bedingungen. Nicht auf §25(1–2), §24 oder gewöhnliche Duldung allein übertragen.
Wie hoch ist Kindergeld 2026?
259 Euro monatlich je berücksichtigungsfähigem Kind im §66-Grundfall. Drei berechtigte Kinder ergeben 777 Euro; Koordinierung und individuelle Bedingungen können die Auszahlung verändern.
Antrag erst nach Erhalt der Steuer-ID?
Unnötigen Aufschub vermeiden: amtliches Verfahren nutzen und Zugang sichern. Die Identifizierung ist nötig, spätere Vergabe kann bei erfüllten Bedingungen zurückwirken; Nachreichvorgaben beachten.
Ist ein Kind im Ausland immer ausgeschlossen?
Nein. Wohnort, EU/EWR-, Schweiz-, Abkommens- und Ausnahmeregeln sind wichtig. Zuständigkeit und Betrag individuell prüfen lassen; weder Ausschluss noch volle Zahlung automatisch annehmen.
Welche Vormonate erfasst ein Oktober-2026-Antrag?
Im §70-Beispiel April–September 2026 bei durchgehend erfüllten Voraussetzungen. Oktober ist der gesondert zu prüfende Antragsmonat, nicht einer der sechs Vormonate.
Antrag und Prüfung: die nächsten Schritte
- Weg bestimmen Aufenthaltsnorm, Freizügigkeit, Tätigkeit und Aufenthaltsdaten sowie Alter und Wohnort des Kindes festhalten.
- Nachweise sammeln Identität, Geburt, Betreuung, Aufenthalt und nötige Tätigkeits-/Ausbildungsnachweise vorbereiten; Auslandsunterlagen ergänzen.
- Amtlich beantragen und Zugang sichern Übermittlungs- und Unterschriftsvorgaben der Familienkasse beachten, Zugang sichern und angeforderte Unterlagen nachreichen.
- Bescheid prüfen und Änderungen melden Monate, Betrag, Begründung und Rechtsbehelfsbelehrung prüfen; erhebliche Änderungen direkt Familienkasse mitteilen.